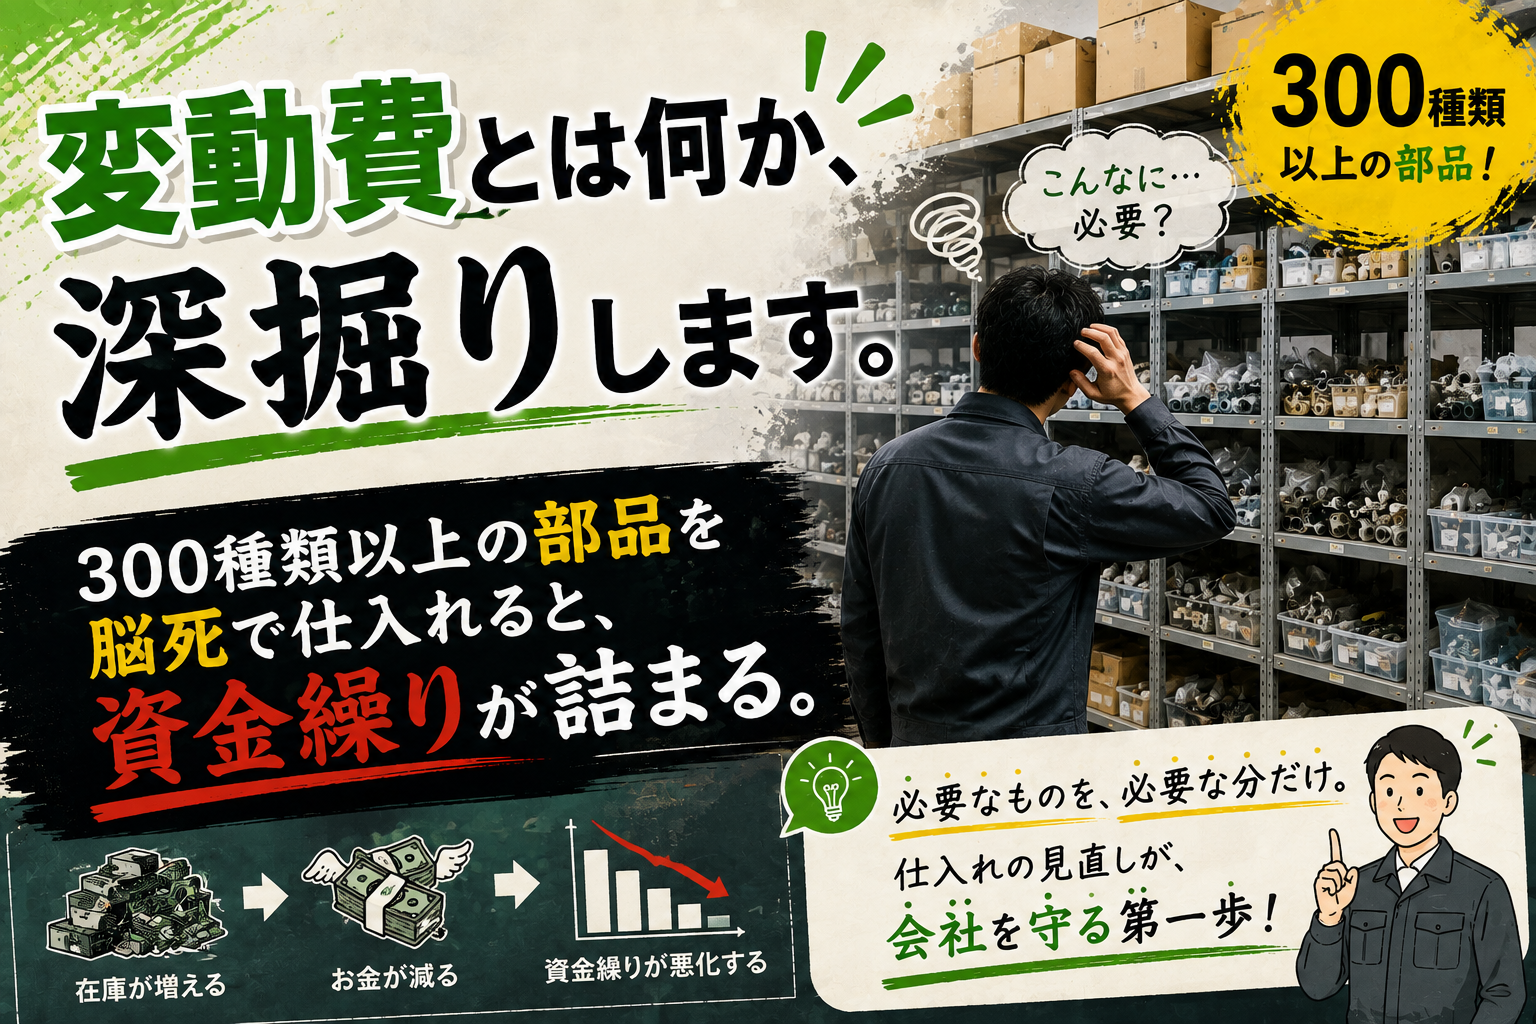
あなたは自社の変動費をコントロールできていますか?
変動費の中でも材料費は特に管理が難しい。脳死で仕入れると在庫が積み上がってキャッシュが消えていく。実体験をもとに解説します。
📎 前回の記事:固定費とは何か、深掘りします。月額だけで管理していると会社の本当の固定費は見えない。
変動費とは何か
前回の固定費の記事でも触れましたが、改めて整理します。
変動費:売上に比例して増減する費用
固定費:売上に関係なく毎月一定額かかる費用
変動費の代表例:仕入れ費用(材料費)・外注費・販売手数料
売上が上がれば変動費も増える。売上が下がれば変動費も減る。理論上はそういう動きをしますが、実際の現場ではそんなにシンプルじゃないことがある。
うちの変動費のメインは材料費。300種類以上の部品がある
うちの会社の変動費のメインは、農業用ハウスメンテナンスにおける材料費です。フィルム・スプリング・ビニペット・骨組みの部品など、ハウスメンテナンスに使う資材全般が変動費にあたります。
管理している部品の種別は300種類以上。この300種類を一つひとつ見ていくと、困ったことが見えてきます。
使用頻度の問題:
・しょっちゅう使う部品 → 常に在庫が必要
・ほとんど使わない部品 → 在庫を持ちすぎると無駄
使う数の問題:
・一回に500個使う部品 → まとめて仕入れる必要がある
・一回に2個しか使わない部品 → 少量で十分
脳死で仕入れると何が起きるか
全部品を一定数ずつ仕入れ続けると何が起きるか。在庫だけが積み上がり、その分キャッシュが出ていく。いつか資金繰りで頭を悩ますことになります。
脳死で仕入れる → 在庫が積み上がる → キャッシュが消える
→ 資金繰りが苦しくなる
→ 型落ち・劣化で使えない在庫が生まれる → 損失が出る
入社当初、まさにこの状態でした。
解決策。部品ごとに最大数・最小数を決める
この問題を解決するために導入したのが、部品ごとに最大数と最小数を決めるルールです。
最小数:これを下回ったら発注するラインの数量
最大数:これ以上は持たないと決めた数量
この2つを部品ごとに設定して、その範囲内で仕入れを管理する。
毎月一定数を仕入れるということはしない。
必要な時に必要な量だけ仕入れる。これだけで在庫の積み上がりを防げます。
「まとめ買いで安くなる」「運賃元払い」に惑わされない
材料費の管理でよくある落とし穴がある。「1000個単位で仕入れると安くなる」「一定金額以上で運賃が無料になる」という条件です。
一見お得に見える。でもルールを無視してまとめ買いをした結果、在庫が積み上がってキャッシュが消えていくなら本末転倒です。
まとめ買いで1個あたり安くなった → でも在庫が増えた
→ キャッシュが先に出ていく → 資金繰りが苦しくなる
→ 安く仕入れた意味がなくなる
ルールに沿った必要な量のみ仕入れる。それくらい材料費はシビアに管理する。
変動費の管理が資金繰りを安定させる
変動費、特に材料費の管理は地味に見えて経営の根幹に関わります。在庫が積み上がればキャッシュが消える。キャッシュが消えれば資金繰りが苦しくなる。この連鎖を防ぐことが、安定した経営につながっていきます。
まずは自社の変動費の中で一番大きい項目を洗い出してみてください。そしてその項目が本当に必要な量だけ仕入れられているか確認してみてほしいです。在庫の積み上がりとキャッシュの流出を防ぐことが、変動費管理の本質です。
コメント