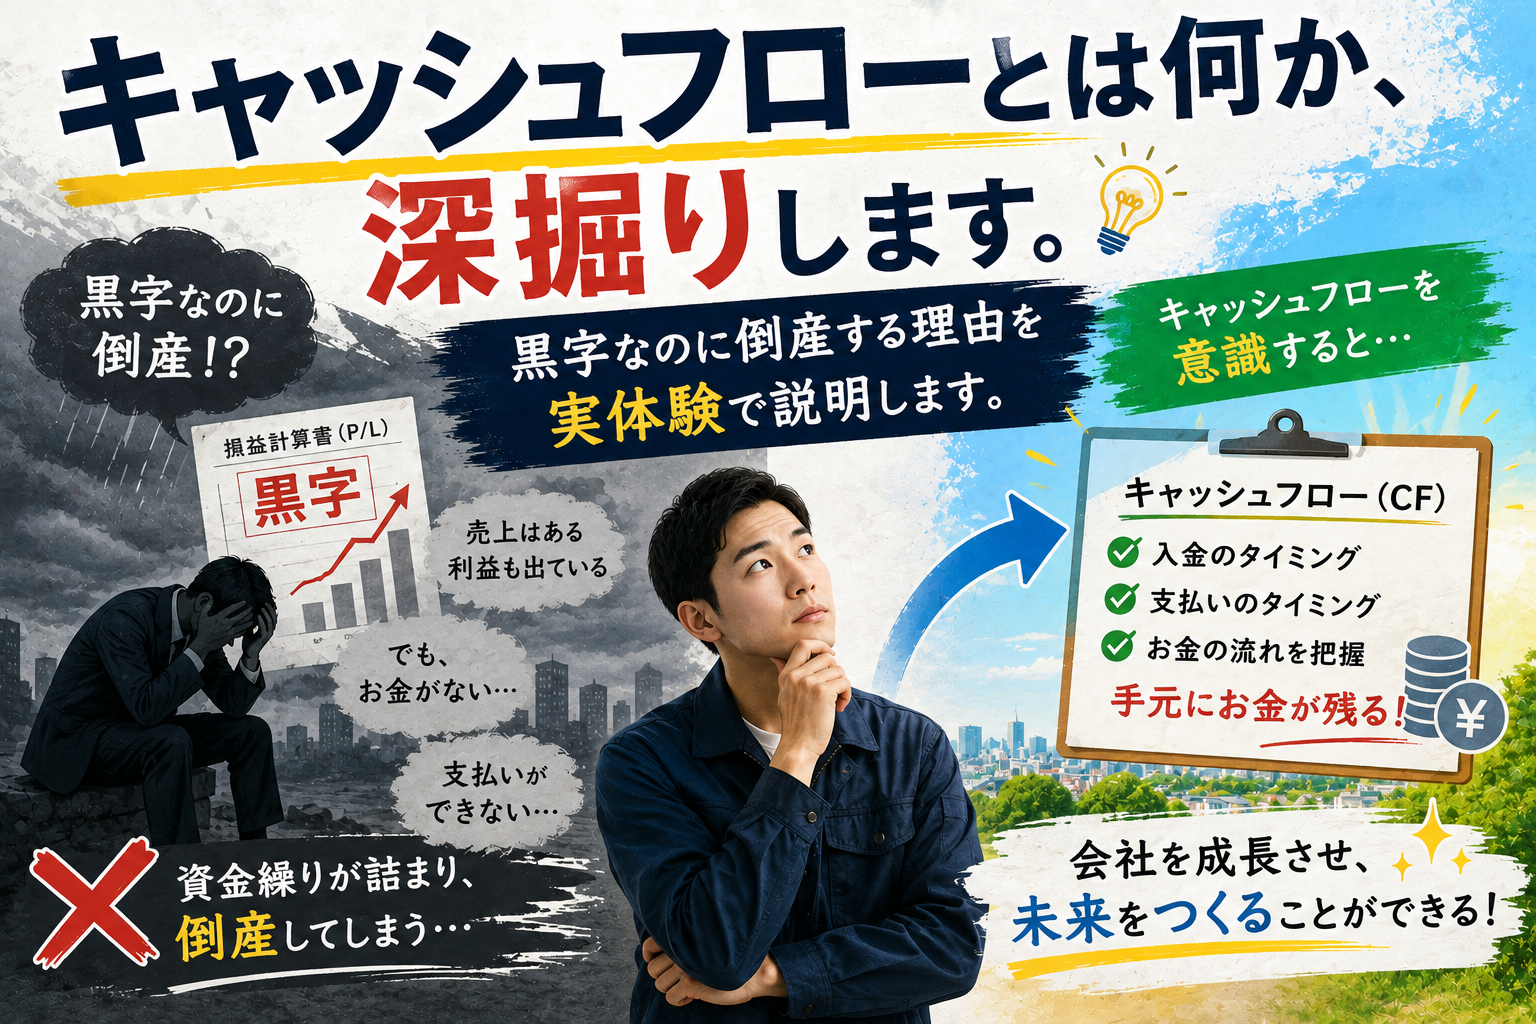
あなたは「黒字倒産」という言葉を聞いたことがありますか?
決算書が黒字でも倒産する。これは理論じゃなくて現実に起きる話です。キャッシュフローを意識しないと落とし穴にハマる理由を実体験で書きます。
キャッシュフローとは何か
キャッシュフローとは、お金の流れのことです。
BS(貸借対照表):ある時点での会社の財産と借金の状況
PL(損益計算書):一定期間の売上・費用・利益の状況
キャッシュフロー:実際のお金が入ってくるタイミングと出ていくタイミングの流れ
BS・PLには載ってこないリアルなお金の流れがキャッシュフローです。決算書の数字とは別に、実際のお金の動きを把握することが経営には絶対に必要です。
黒字なのに倒産する理由。具体例で説明します
黒字倒産がなぜ起きるのか、具体的な数字で説明します。
全財産(現預金)10万円
その月に受注した仕事50万円
仕入れ費用-10万円
外注費-10万円
この仕事の利益(黒字!)30万円
帳簿上は30万円の黒字です。でも現実はこうなります。
全財産(現預金)10万円
今月中に払わないといけない仕入れ代金-10万円
今月中に払わないといけない外注費-10万円
売掛金50万円の入金(翌月末予定)まだ入ってこない
手元のお金-10万円(足りない!)
黒字30万円の仕事をしたのに、手元のお金が10万円足りない。これが黒字倒産です。決算書は黒字でも、お金の出入りのタイミングがズレることで倒産する。
現預金20万円の頃、生きた心地がしなかった
入社当初、現預金20万円・倒産寸前の状態を経験した。あの頃は本当に生きた心地がしなかった。
仕事を受けようにも受けられない状態でした。なぜかというと、大きな金額の仕入れは即倒産につながる恐れがあったから。
現預金20万円の時に仕事を受ける条件:
・支払いが早いお客様の仕事を優先する
・工期が短い仕事を優先する(早く回収できるから)
・大きな仕入れが必要な仕事は受けられない
キャッシュがなければ、仕事の選択肢が極端に狭まる。
回収が遅くなれば倒産につながる恐れがある。その恐怖の中で経営していた時期がありました。今振り返っても、あの頃は本当にきつかった。
キャッシュフローを意識した経営をするために
この経験から伝えたいことはシンプルです。キャッシュフローを意識しないととんでもない落とし穴にハマります。
キャッシュフローを意識した経営のポイント:
① 毎月の入金予定と出金予定を把握する
② 売掛金の回収サイクルを短くする努力をする
③ 支払いサイクルを長くする交渉をする
④ 現預金を厚く持つことを意識する
⑤ 大きな仕入れが必要な案件は回収見込みを先に確認する
決算書の数字だけを見て安心しないこと。実際のお金の流れを毎月確認することが、黒字倒産を防ぐ唯一の方法です。現預金を厚く持っておく経営を、強くおすすめします。
コメント