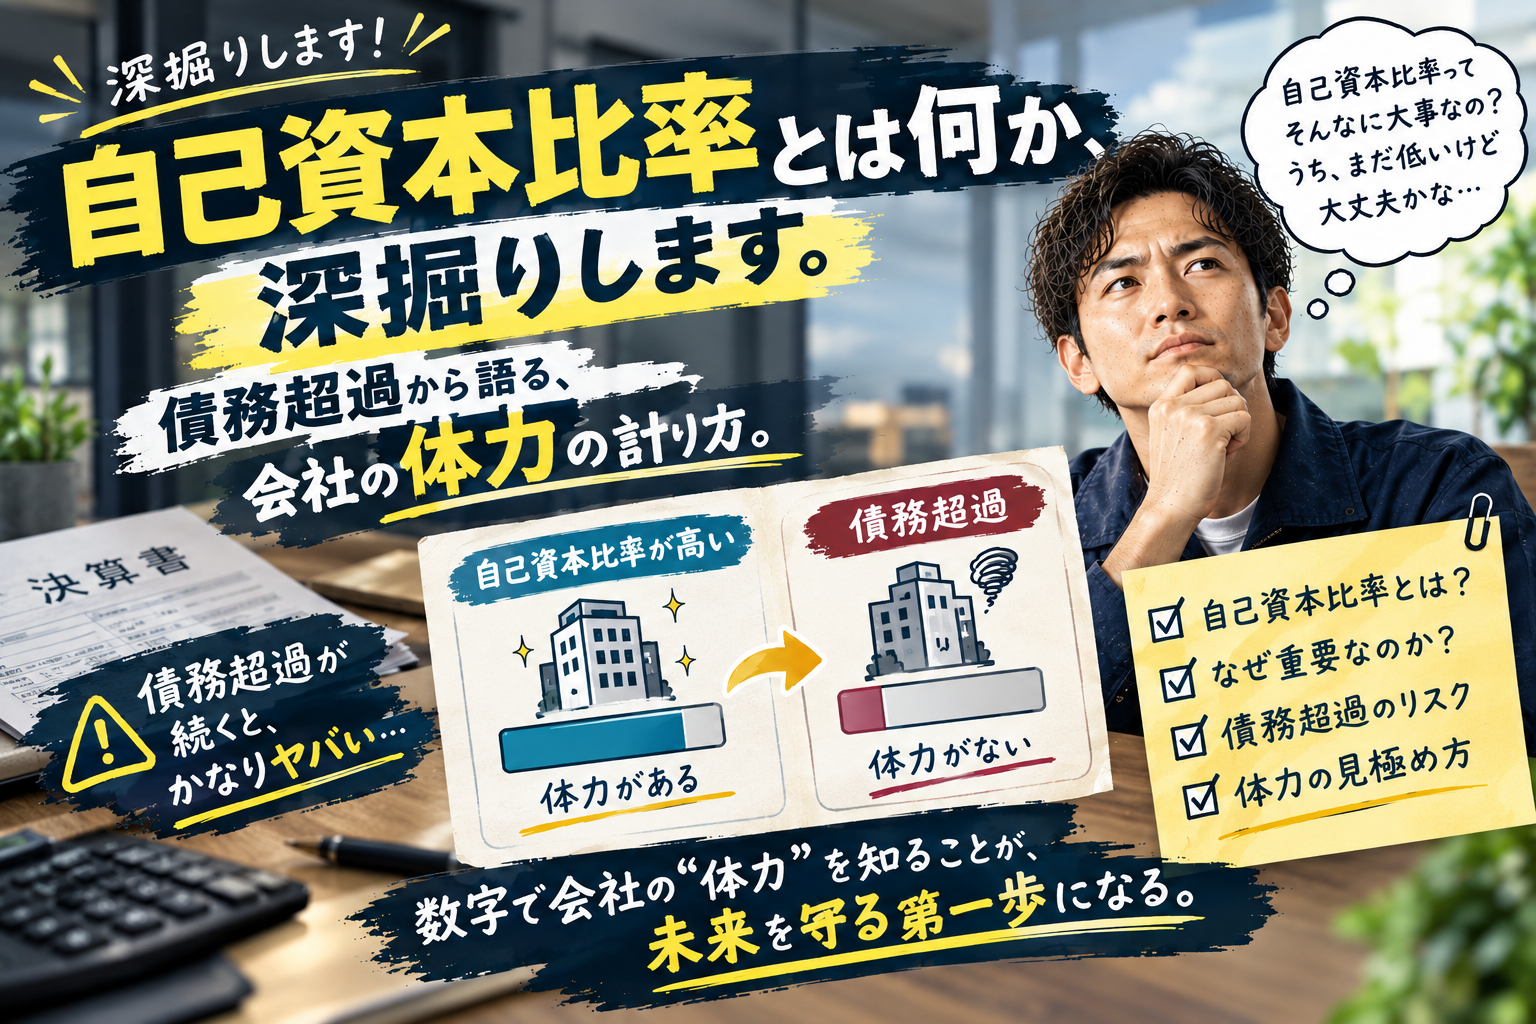
自己資本比率とは何か、債務超過から始まった実体験で説明します。
入社当初マイナス33%の債務超過だった会社が、どうやって改善してきたか。そして自己資本比率だけでは経営の安全性は測れない理由も書きます。
自己資本比率とは何か
自己資本比率とは、会社の資産のうちどれくらいが自分のお金かを示す指標です。
自己資本比率(%)= 純資産 ÷ 総資産 × 100
純資産 = 総資産 - 負債
自己資本比率が高い → 借金に頼らず自分のお金で経営できている
自己資本比率が低い → 借金に依存している状態
一般的に30%以上あると銀行から「健全な会社」と見てもらえる目安。
入社当初の数字。マイナス33%の債務超過だった
入社当初の実際の数字で計算してみます。
入社当初の貸借対照表(BS)
資産の部(総資産)4,600万円
負債の部(借金)6,130万円
純資産(資産 - 負債)-1,530万円
自己資本比率-33%(債務超過!)
純資産がマイナスということは、会社にある全てを現金化しても借金を1,530万円返せない状態です。これが債務超過です。
銀行目線:「この会社に融資しても返ってくる保証がない」
→ 融資の依頼をしても聞いてもらえない状態
当時は絶望しました。でも絶望してる場合じゃなかった。
健全な会社の自己資本比率はこうなる
比較のために、健全な状態の例も見てみます。
健全なパターンの例
資産の部(総資産)5,000万円
負債の部(借金)3,000万円
純資産2,000万円
自己資本比率40%(健全!)
自己資本比率40%あれば、銀行からも「健全な会社」と見てもらえます。純資産がプラスということは、全資産を現金化すれば借金を返してもお金が残るということです。
改善のためにやったこと。バケツの穴を塞いで収入を増やす
債務超過から改善していく過程で意識したことはシンプルでした。
① 固定費を削減する(バケツの穴を塞ぐ)
② 売上・利益率を上げる(入ってくるものを増やす)
③ 借金を計画的に返済しつつ、手元のキャッシュを増やす
中でも固定費の削減を最初に手をつけました。出血を止めることが最優先だったからです。
今でこそ債務超過は脱しましたが、まだまだ自己資本比率は低い状態です。でも方向は確実に改善しています。
自己資本比率だけでは経営の安全性は測れない
ここが一番伝えたいことです。自己資本比率は高ければ安全とされていますが、それだけでは経営の安全性は測れません。
A社
自己資本比率 50%
純資産は豊富
でも手持ちキャッシュ:ゼロ
毎月の固定費:200万円
→ 来月の支払いができない可能性がある
B社
自己資本比率 20%
自己資本比率は低め
でも手持ちキャッシュ:1,000万円
固定費の約半年分を保有
→ 半年間は売上ゼロでも生き残れる
どちらが安全かと言われると、自己資本比率20%でもキャッシュを1,000万円持っているB社の方が安全だと思います。自己資本比率は安全性を測る大まかな指標。それと同時にキャッシュを厚くしていく経営がおすすめです。
債務超過やんけ!となった方へ
自社の決算書を確認して「債務超過やんけ!」となった方、絶望しないでください。自分も当初は絶望しました。
でも絶望している場合じゃなかった。まずバケツの穴を塞ぐ行動をとること。固定費を一つでも削減すること。それだけで少しずつ改善していきます。マイナス33%の債務超過から始まった自分が証明できます。
コメント