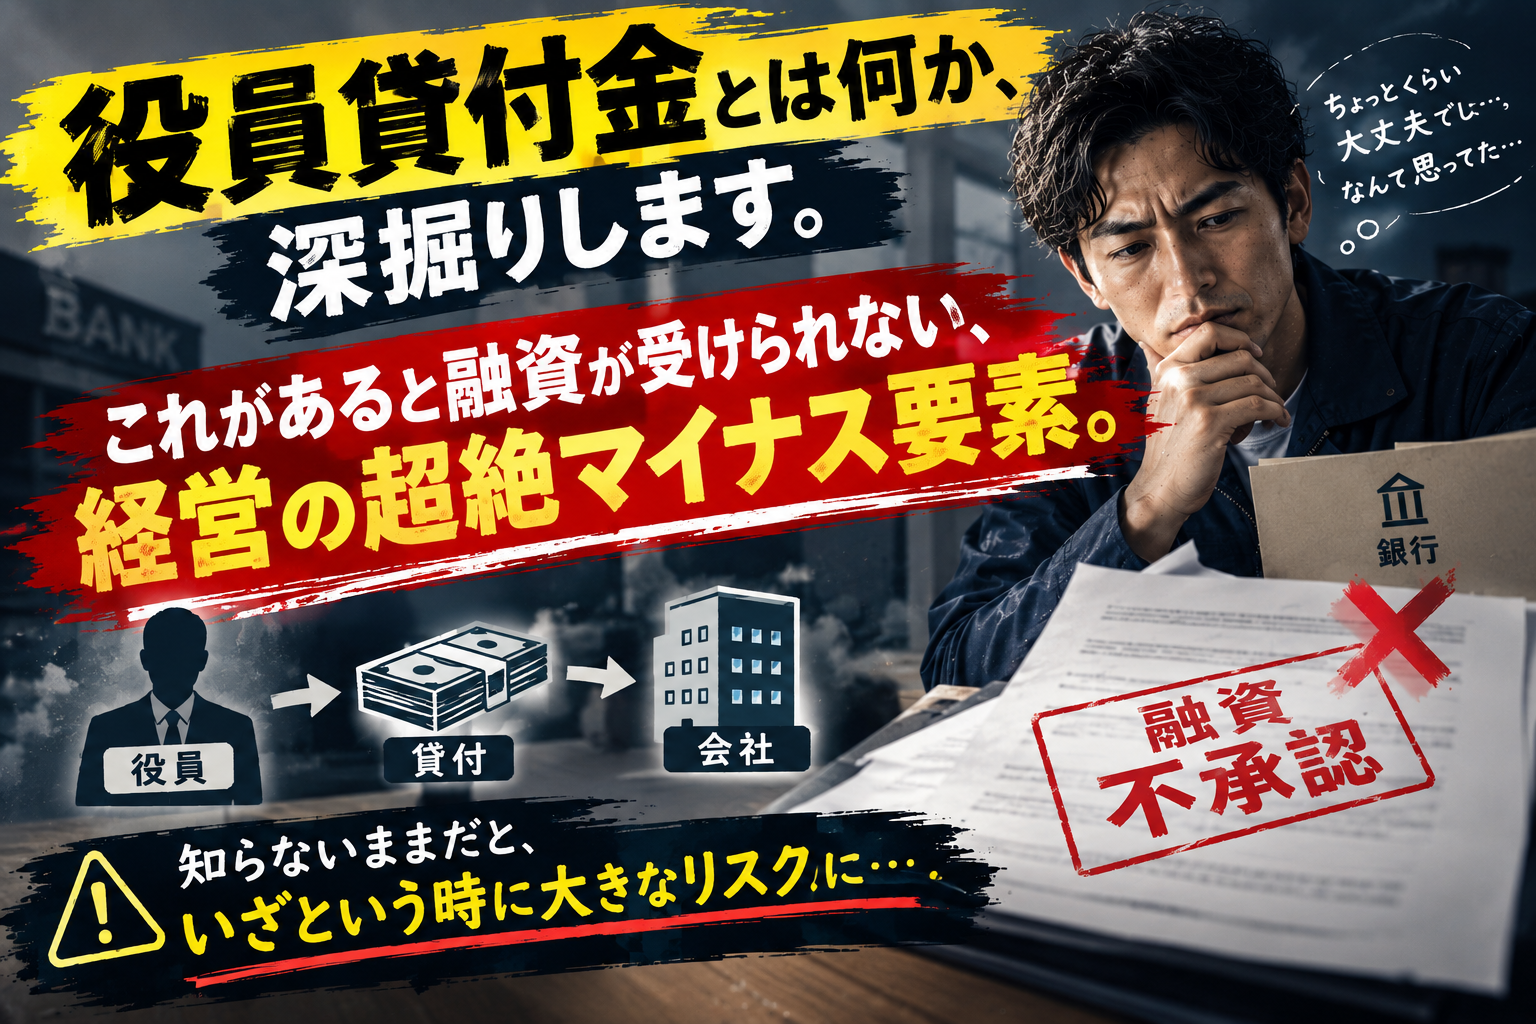
役員貸付金という言葉を聞いたことがありますか?
一見ありがちに見えて、実は融資が受けられなくなる超絶マイナス要素です。事業承継前に必ず確認すべき理由を解説します。
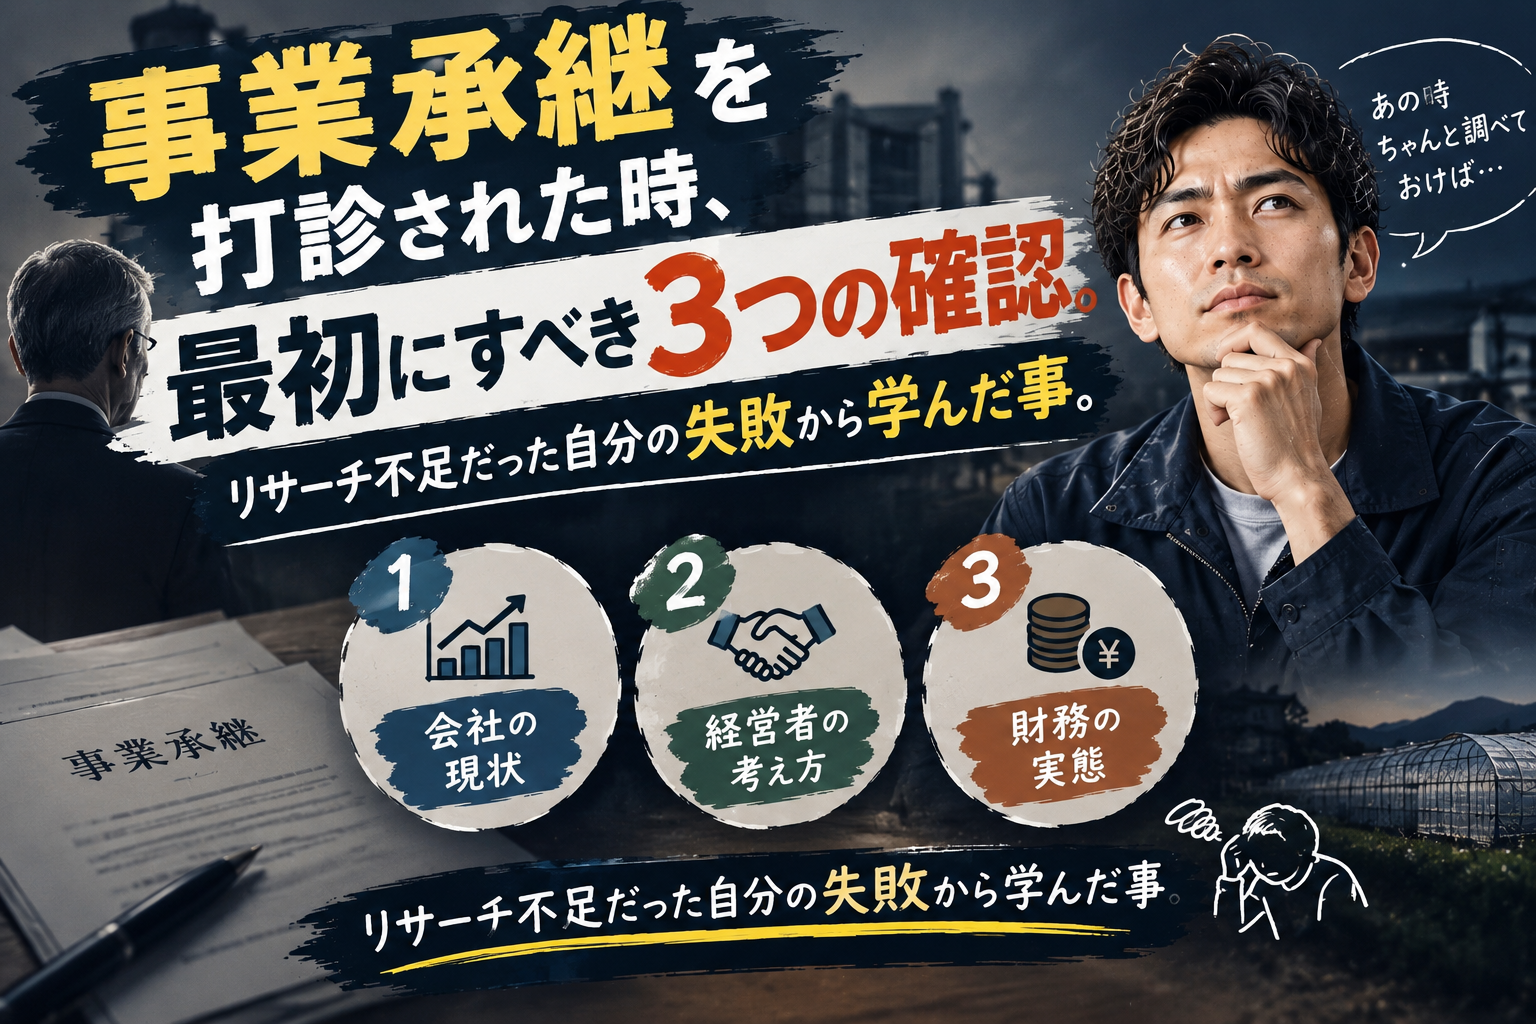
📎 前回の記事:事業承継を親から打診された時、最初にすべき3つの確認
役員貸付金とは何か
役員貸付金とは、会社のお金を会社の役員に貸し付けているという勘定科目です。貸借対照表(BS)の資産の部に計上されます。
役員貸付金 = 会社が役員(社長など)にお金を貸している状態
例:会社のお金から社長個人に200万円流れている場合
→ BS上に「役員貸付金 200万円」と記載される
「役員だからお金を借りてもいいんじゃないか」と思うかもしれません。でもこれが想像以上にヤバいんです。
なぜ役員貸付金がヤバいのか。銀行目線で考えてみる
具体的な数字で説明します。
銀行から見た状況
銀行が会社に融資した金額1,000万円
そのうち役員貸付金として社長に流れた金額200万円
実際に事業に使われているお金800万円
銀行目線で考えるとこうなります。
「事業のために1,000万円融資したのに…」
「そのうち200万円が社長個人に流れとるやないか!」
「約束が違う!資金使途を守っていない!」
→ この会社は信用できない、という判断になる。
銀行が融資するのは、あくまで事業のためです。そのお金が個人に流れているとなると、資金使途違反とみなされる可能性があります。
役員貸付金があると何が起きるか
役員貸付金があることで起きる最大の問題は、融資が受けられなくなることです。
⚠️ 役員貸付金があると起きること
・銀行からの新規融資が受けられなくなる
・既存の融資の条件が悪化する可能性がある
・「資金管理ができていない会社」という烙印を押される
・最悪の場合、役員貸付金を解消しても融資が受けられない可能性がある
「解消すれば大丈夫でしょ」と思うかもしれないけど、一度信用を失うと取り戻すのは難しい。役員貸付金をなくしても、しばらくは融資が受けられない可能性があるということです。
弊社の場合。不幸中の幸いで役員貸付金はなかった
うちの会社の場合、承継した時に役員貸付金はありませんでした。これは不幸中の幸いでした。現預金20万円・借金5000万円という状況でも、役員貸付金がなかったことで銀行との関係を維持できた部分があると思っています。
もし役員貸付金があったら、融資の相談すらできない状況になっていたかもしれない。それだけヤバい要素です。
役員貸付金の解消方法と、作らないための意識
すでに役員貸付金がある場合の解消方法はシンプルです。
解消方法:
① 役員が会社にコツコツ返済する
② 役員報酬を減額して相殺する
③ 役員が保有する資産を会社に戻す
いずれも時間がかかる。だから最初から作らないことが大事。
一番大切なのは、どんな状況になっても役員貸付金だけは作らないという意識を持つことです。
会社のお金 = 会社のもの
社長個人のお金 = 個人のもの
この区別を徹底することが、役員貸付金を作らない唯一の方法。
事業承継の打診があったら、役員貸付金の有無を必ず確認してください。
コメント