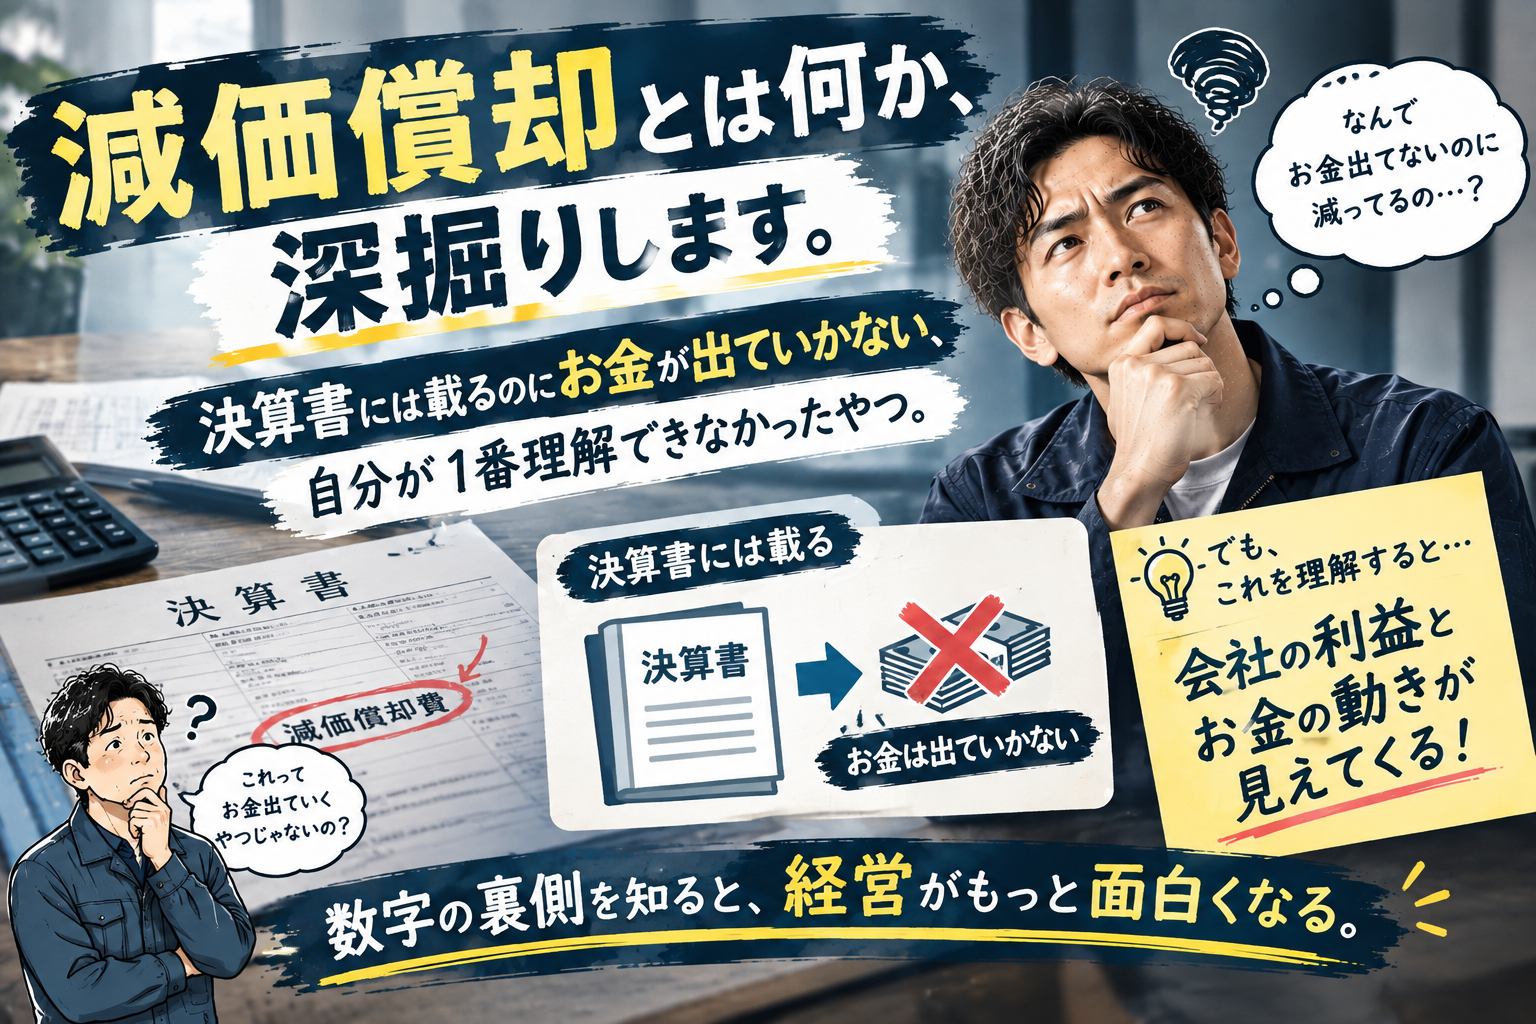
「決算書にこの経費何?!100万円くらいあるけど!」
これが減価償却費を初めて見た時の自分の反応でした。理解するまでめちゃくちゃ時間がかかった。噛み砕いて全部説明します。
減価償却とは何か
減価償却とは、一定金額を超えた購入品をその年に一括で経費計上するのではなく、決められた年数に分けて経費計上していく仕組みです。
ポイント①:高額なものを購入しても一括で経費計上できない
ポイント②:定められた耐用年数に応じて年間の経費を計算する
ポイント③:購入した時はお金が全額出ていく
ポイント④:2年目以降はお金が出ていかないのに経費計上される
これだけだとまだわかりにくいので、具体的な数字で説明します。
500万円の社用車を買った場合で説明する
会社で500万円の普通自動車を社用車として新車で購入したとします。
減価償却の計算
購入金額500万円
普通自動車の耐用年数6年
年間の減価償却費(500万円 ÷ 6年)約83万円/年
つまり500万円の車を買っても、経費として計上できるのは毎年約83万円ずつ。6年間かけて500万円分の経費を計上していく形になります。
お金の動きと経費計上のタイミングがズレる
ここが一番混乱するポイントです。お金の動きと経費計上のタイミングが全然違う。
1年目
購入した年
💸 お金:500万円が一気に出ていく
📋 経費:83万円だけ計上(残り417万円は計上されない)
2年目
翌年以降
💰 お金:出ていかない
📋 経費:83万円計上される(お金が出ていないのに!)
6年目
最終年
💰 お金:出ていかない
📋 経費:83万円計上して完了
購入した年は資金繰りを圧迫する。でも2年目以降はお金が出ていかないのに経費として計上され続ける。これが減価償却の一番不思議なところです。
自分が最初に混乱したポイント
決算書を初めて見た時、こんな経費が載っていました。
「この経費、何?!100万円くらいあるけど何に使ったの?!」
→ 減価償却費でした。
お金は出ていないのに経費として載っている。
これが最初に全く理解できなかったポイントです。
理解するまでめちゃくちゃ時間がかかった(笑)。
キャッシュフロー管理では減価償却費を足し戻す
キャッシュフローを意識した経営をするうえで、減価償却費の理解は不可欠です。
なぜかというと、減価償却費はお金が出ていかないのに経費として計上されるため、キャッシュフローベースで考える時は足し戻す必要があるからです。
損益計算書(PL)上:減価償却費83万円が経費として引かれる
実際のお金の動き:83万円は出ていかない
→ キャッシュフローを計算する時は83万円を足し戻す
→ これをしないと実際の手元のお金を正しく把握できない
以前書いたキャッシュフローの記事と組み合わせて理解することで、決算書の数字と実際のお金の動きの両方が見えるようになります。まず自社の決算書に減価償却費がいくら計上されているか確認してみてください。
コメント