あなたは経常利益と営業利益の違いを説明できますか?
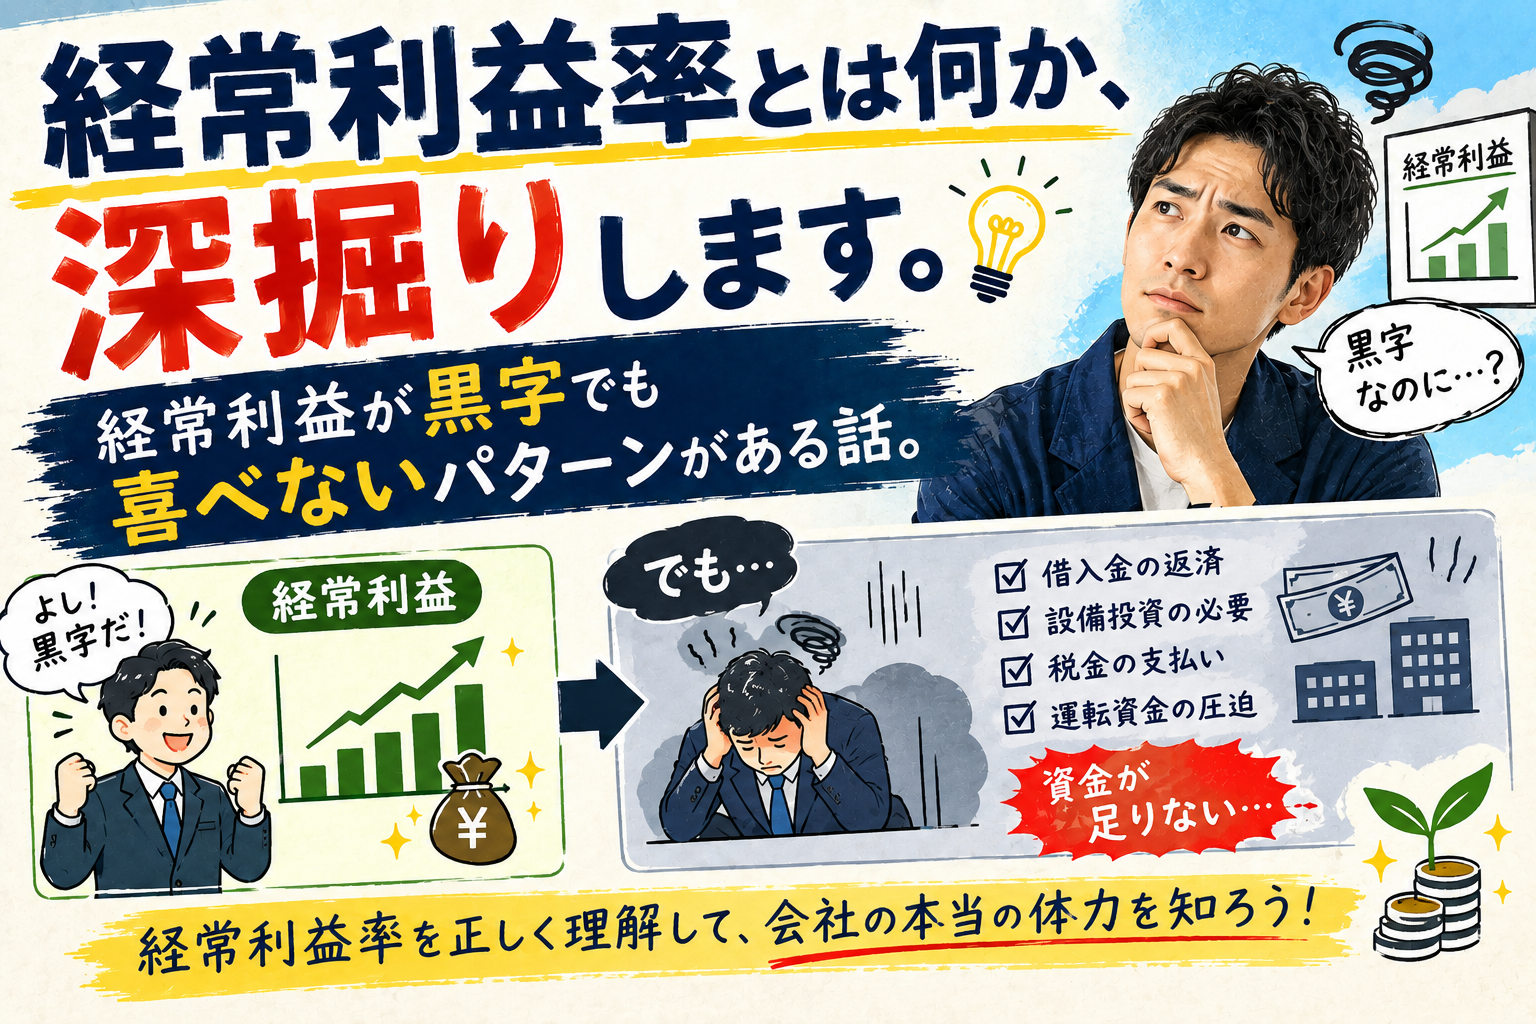
経常利益が黒字でも喜べないパターンがある。補助金・助成金で黒字に見えているだけで本業は赤字という落とし穴を解説します。
営業利益と経常利益の違い
前回の記事で営業利益率を深掘りしました。今回はその一歩先の経常利益率です。
営業利益:本業で稼いだ利益
(売上 - 仕入れ - 固定費)
経常利益:会社として全体でどれだけ利益が出たか
(営業利益 + 本業以外の収入 - 本業以外の支出)
本業以外の収支の例:
・支払利息(借入金の利息)→ マイナス
・受取利息(預金の利息)→ プラス
・補助金・助成金 → プラス
多くの会社は借入があります。その支払利息は本業ではなく財務活動に関係するので、営業利益には含まれないけど経常利益には含まれます。
具体的な数字で理解する
前回までの例をそのまま使って経常利益を計算してみます。
1万円の商品を売った場合
売上10,000円
仕入れ-6,000円
固定費合計(倉庫・トラック・人件費)-3,000円
営業利益(営業利益率10%)1,000円
支払利息-200円
受取利息+100円
経常利益(経常利益率9%)900円
営業利益1,000円から支払利息200円を引いて、受取利息100円を足すと経常利益は900円・経常利益率9%になります。
経常利益で意識すべきこと。利息でどれだけ持っていかれているか
経常利益を見る時に意識してほしいのが、営業利益と経常利益の差です。
営業利益と経常利益の差が大きい場合:
→ 借入の利息で利益が大きく削られている
→ 値上げや費用削減がより急務になる
営業利益は黒字なのに経常利益が赤字の場合:
→ 本業は稼げているのに利息負担が重すぎる
→ 借入の見直しや返済計画の再検討が必要
借入がある会社は支払利息を避けられない。だからこそ、営業利益をしっかり稼いで、利息を払っても経常利益が残る状態を作ることが重要です。
要注意!経常利益が黒字でも喜べないパターン
経常利益が黒字だからといって、手放しで喜べないケースがあります。これが今回一番伝えたいことです。
⚠️ 落とし穴パターン
営業利益は赤字だが、補助金・助成金などで経常利益が黒字に見えているケース
落とし穴パターンの具体例
営業利益(本業は赤字!)-100万円
受取利息+10万円
補助金・助成金+200万円
経常利益(黒字!)+110万円
経常利益だけ見ると110万円の黒字。でも本業の営業利益は100万円の赤字です。
補助金・助成金は一時的なもの。
来年も同じ補助金がもらえるとは限らない。
本業が赤字のままでは、補助金がなくなった瞬間に倒産リスクが出る。
経常利益が黒字でも、営業利益が赤字なら喜んでいる場合ではない。
ちなみにこの状況は実際に体験しています!
まだ事業承継する前に義両親からなんとか黒字という話を聞いていた時の決算書がまさにこれ!コロナの助成金かなんかで経常利益がギリチョンの黒字になっていたけど営業利益は赤字でした。本業で赤字であれば黒字でもなんでもないやんけ!!と、決算書を見れるようになって気づきました。笑
営業利益と経常利益、両方を必ず確認する
経常利益率を理解するために、まとめるとこうなります。
確認すべき順番:
① まず営業利益を確認する → 本業で稼げているか?
② 次に経常利益を確認する → 利息で利益が削られていないか?
③ 両者の差を確認する → 借入負担は適切か?
④ 経常利益の黒字の中身を確認する → 補助金頼みになっていないか?
数字の表面だけを見ていると落とし穴にハマる。中身まで確認することで、本当の経営状態が見えてきます。営業利益・経常利益の両方を意識した経営を続けてください。
コメント