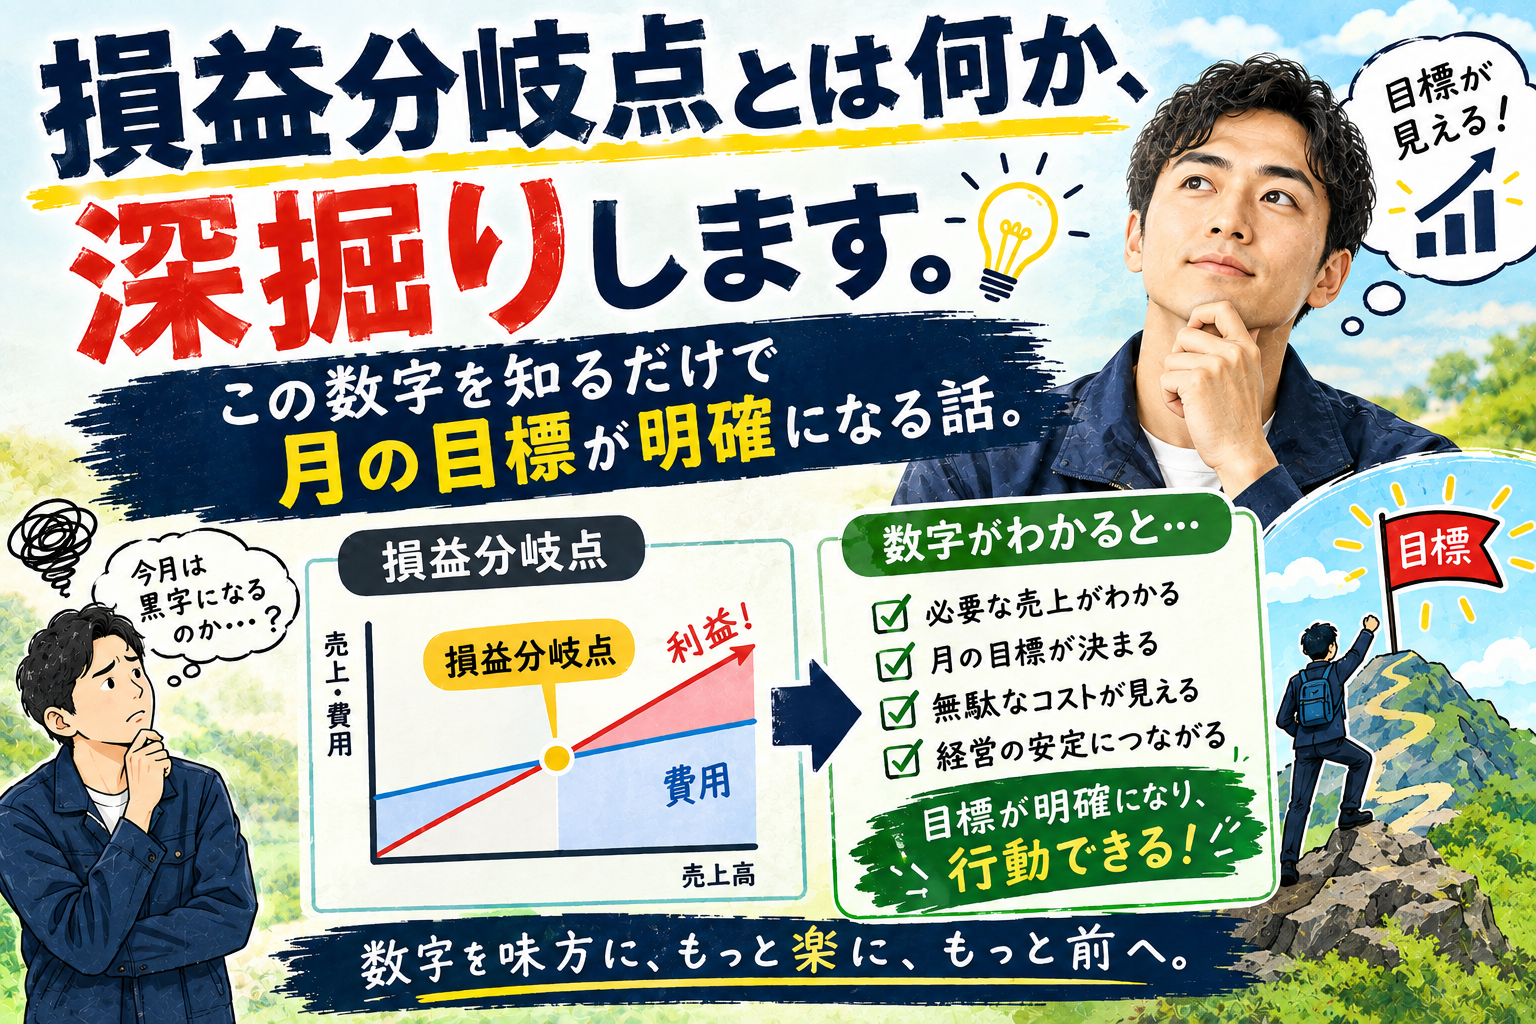
あなたは自社の損益分岐点を知っていますか?
損益分岐点を把握するだけで「月に何件受注すれば黒字になるか」が明確になる。計算方法と実際の経営への活かし方を解説します。
損益分岐点とは何か
損益分岐点とは、黒字と赤字の境目になる売上のことです。この売上を超えれば黒字、下回れば赤字という分岐点です。
損益分岐点売上高 = 固定費 ÷ 粗利率
※粗利率 = (売上 - 変動費)÷ 売上
これだけだとわかりにくいので、具体的な数字で説明します。
具体的な計算例
こんな会社があったとします。
前提条件
月の固定費合計200万円
粗利率(売上から変動費を引いた割合)50%
損益分岐点の計算
損益分岐点売上高200万円 ÷ 50% = 400万円
月400万円の売上を超えれば黒字になる
月の固定費200万円・粗利率50%の会社は、月400万円の売上を超えれば黒字になります。逆に400万円を下回れば赤字です。
損益分岐点がわかると目標が具体的になる
この損益分岐点を把握するだけで、経営の目標が一気に具体的になります。
年間4800万円の売上が必要とわかった場合:
→ 月400万円必要
→ 20万円の工事を月20件やる必要がある
→ 週5件のペースで受注しないといけない
大きな目標が、日々の行動レベルまで落とし込める。
「なんとなく頑張る」から「週5件受注する」という具体的な行動目標に変わる。これが損益分岐点を把握することの一番の価値です。
超絶注意点。利益率がブレると損益分岐点も変わる
ここからが重要な話です。損益分岐点は万能ではない。特に1案件ごとに利益率がブレる会社は注意が必要です。
利益率が一定の場合(例:小売業):
→ 損益分岐点が安定していて目標にしやすい
利益率がブレる場合(例:工事業・受注産業):
→ 案件によって粗利率が変わる
→ 損益分岐点も案件の中身によって変わる
→ 売上だけ見ていると危険
例えば粗利率が50%の案件ばかりの月と、粗利率30%の案件ばかりの月では、同じ売上でも損益分岐点が全然違います。
粗利率が変わると損益分岐点はどう変わるか(固定費200万円の場合)
粗利率50%の場合損益分岐点:400万円
粗利率40%の場合損益分岐点:500万円
粗利率30%の場合損益分岐点:約667万円
粗利率が50%から30%に下がるだけで、損益分岐点が400万円から667万円まで上がる。つまり、粗利率を意識せず売り上げ400万円を達成してもまるで足りてないやないか!ということになります。🫨
まず自社の損益分岐点を計算してみてほしい
読者のみなさんに伝えたいことはシンプルです。まず1回、自社の損益分岐点を計算してみてください。
計算手順:
① 月の固定費を全部足す
② 自社の粗利率を出す(売上から変動費を引いて売上で割る)
③ 固定費 ÷ 粗利率 = 損益分岐点売上高
④ その売上高を月の受注件数に落とし込む
そして利益率をブラさずにその目標へ向かっていくことがベストです。売上だけを追いかけず、粗利率も同時に意識することで、損益分岐点を下回らない経営ができるようになります。うちも現在工夫中です!
コメント