家業を継がないかと打診されて、決算書を見せてもらった。でも、どこを見ればいいのかわからない。そんな人に向けて書きます。
自分も打診された時に決算書を見せてもらいました。でも、正直まったく意味がなかった。今の自分なら、どこを見るか。その答えを書きます。
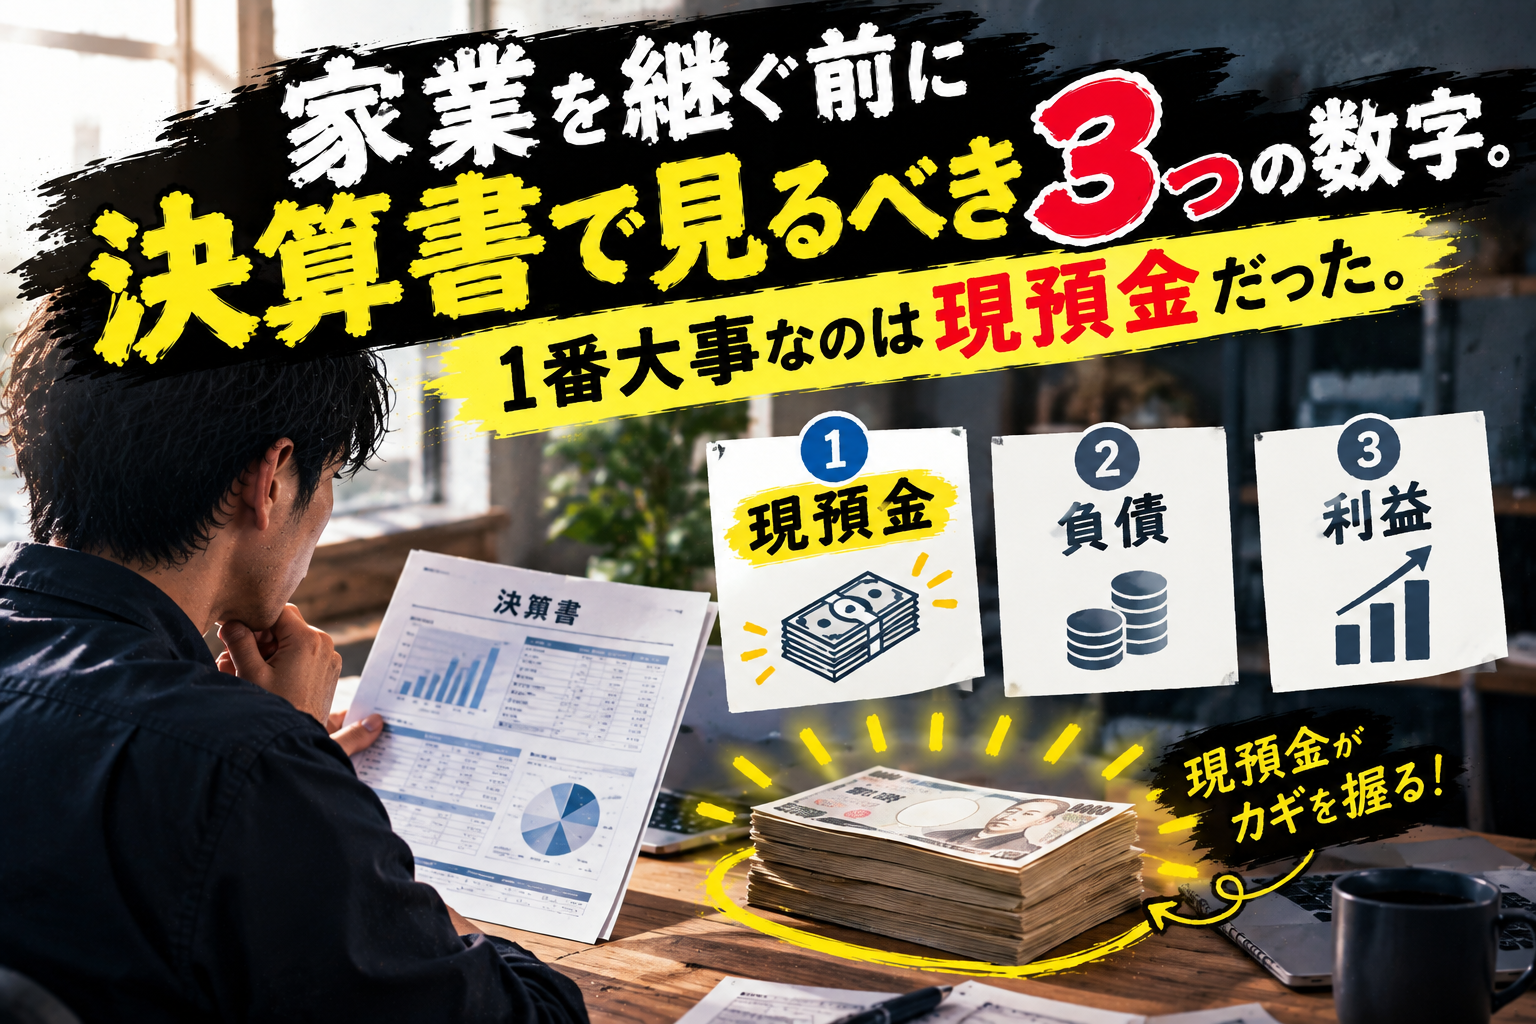
結論:最低限「現預金・営業利益・役員貸付金」の3つを見る
先に結論です。継ぐ前に決算書を見るなら、最低限この3つは必ず確認してください。
① 現預金の残高
② 営業利益が黒字かどうか
③ 役員貸付金の有無
この中で一番大事だと思っているのは、①の現預金です。理由は後で書きます。
決算書は見せてもらえた。でも意味がなかった
打診された時、決算書は見せてもらえました。ただ、それは少し過去の決算書でした。そしてそもそも、自分には決算書の見方がわかっていなかった。だから、見せてもらっても意味がなかったんです。
結果として、「黒字です」と聞いていた会社が、実は助成金でギリギリ黒字に見えていただけだったことを、継いだ後に知ることになります。
→ 事業承継を打診された時、最初にすべき3つの確認
ここから言えるのは、決算書は「最新のもの」を見せてもらうこと。そして、見る場所を決めてから見ることです。決算書は年に1回しか作られないので、直近の状況は通帳や月次の試算表で確認させてもらうのもひとつの方法です(ここは一般的な話です)。
① 現預金の残高:一番大事。「ここを見ていれば」と一番思う
今振り返って「ここを見ていれば」と一番思うのが、現預金の残高です。貸借対照表の「現金及び預金」のところに載っています。

たとえ赤字だとしても、現預金が潤沢にあれば、打てる手が増えます。人を雇う、設備を直す、仕入れを工夫する、時間をかけて立て直す。お金があれば、選べる手札が多い。手札は多いに越したことはありません。
逆に、現預金がなければ打てる手がほとんどありません。自分が引き継いだ時の会社は、現預金20万円。毎月の支払いをどうするかで精一杯で、立て直しのために何かを仕掛ける余裕はほぼありませんでした。
② 営業利益が黒字か:本業で稼げているか
二つ目は、損益計算書の営業利益です。営業利益は「本業でどれだけ稼げているか」を表す数字です。
③ 役員貸付金の有無:融資に響く
三つ目は、役員貸付金です。会社が社長個人にお金を貸している状態のことで、貸借対照表の資産の部に載ります。
役員貸付金があると、銀行から融資を受けにくくなります。継いだ後に資金繰りで詰まる原因になりかねないので、必ず確認してください。自分の会社の場合は、不幸中の幸いで役員貸付金はありませんでした。
科目名が「貸付金」などになっていてわかりにくい場合もあるので、貸付金がある場合は誰に貸しているのか、中身まで確認するのが安心です。
→ 役員貸付金とは何か、深掘りします
決算書が読めなくても、まずはこの3つだけでいい
決算書を全部理解しようとすると、それだけで心が折れます。自分もそうでした。まずはこの3つだけ確認する。それだけでも、何も見ずに飛び込むのとは大違いです。
わからなければ、税理士さんに同席してもらったり、説明してもらったりするのもありです。自分がこれから背負う会社なんだから、遠慮せずに聞いた方がいいです。
コメント